

8月29日,智飞生物发布2026年半年度呈文。呈文期内,营收40.24亿元,同比着落18.36%;归母净利润-8.09亿元,同比着落33.35%。本年一季度,公司归母净利润-3.88亿元,据此测算,二季度公司损失扩大至4亿元以上,继2025年全年巨亏147亿元后,损失势头仍未得到贬抑。
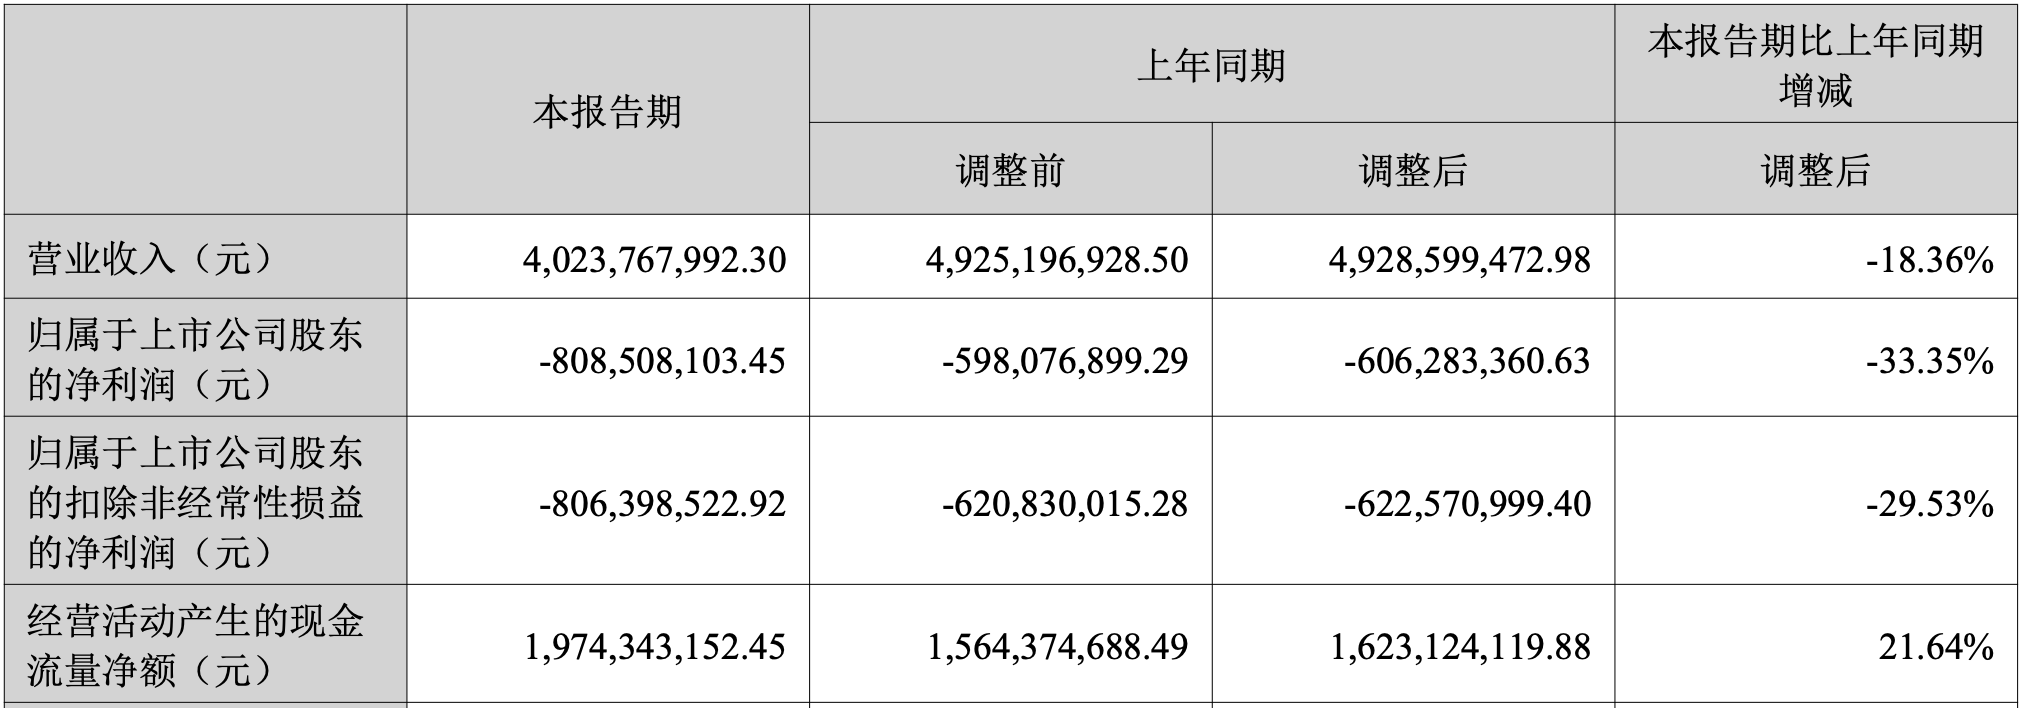
8月29日,智飞生物发布2026年半年度呈文。图片开头:公司财报。
从收入结构来看,代理产物已经营收主要开头,共收入35.95亿元,同比着落17.99%,毛利率着落47.17个百分点;自主产物营收3.82亿元,同比着落24.94%,毛利率着落7.54个百分点。
现时,疫苗行业正处于深度拯救的要津节点,前期膨大的“疫苗盘桓”热沈仍在一定进度上影响环球的接种意愿与疫苗信任度,加之行业策略拯救、阛阓需求结构变化、行业竞争加重等多重身分类似影响,疫苗行业正资格低谷。
关于智飞生物而言,解脱代理晦暗已经现时建树事迹、走出低谷的中枢。
建树旅途之一是重构与全球疫苗供应链的共同利益机制。2025年,智飞生物就已与GSK肃肃实行左券,按阛阓需求纯真采购与供应重组带状疱疹疫苗;本年4月,又与默沙东签署新左券,取消了最低采购额条目,从根蒂上卸下了单方承担阛阓风险和库存积压的始终隐患。
批签发数据佐证了这一溜变:继2025年取消默沙东四价HPV疫苗批签发后,本年上半年默沙东九价HPV疫苗的批签发量也变为0;默沙东五价轮状疫苗批签发量126.65万支,同比着落52.89%;默沙东入口23价肺炎疫苗批签发量28.1万支,同比着落50.86%。GSK重组带状疱疹疫苗的批签发亦取消。
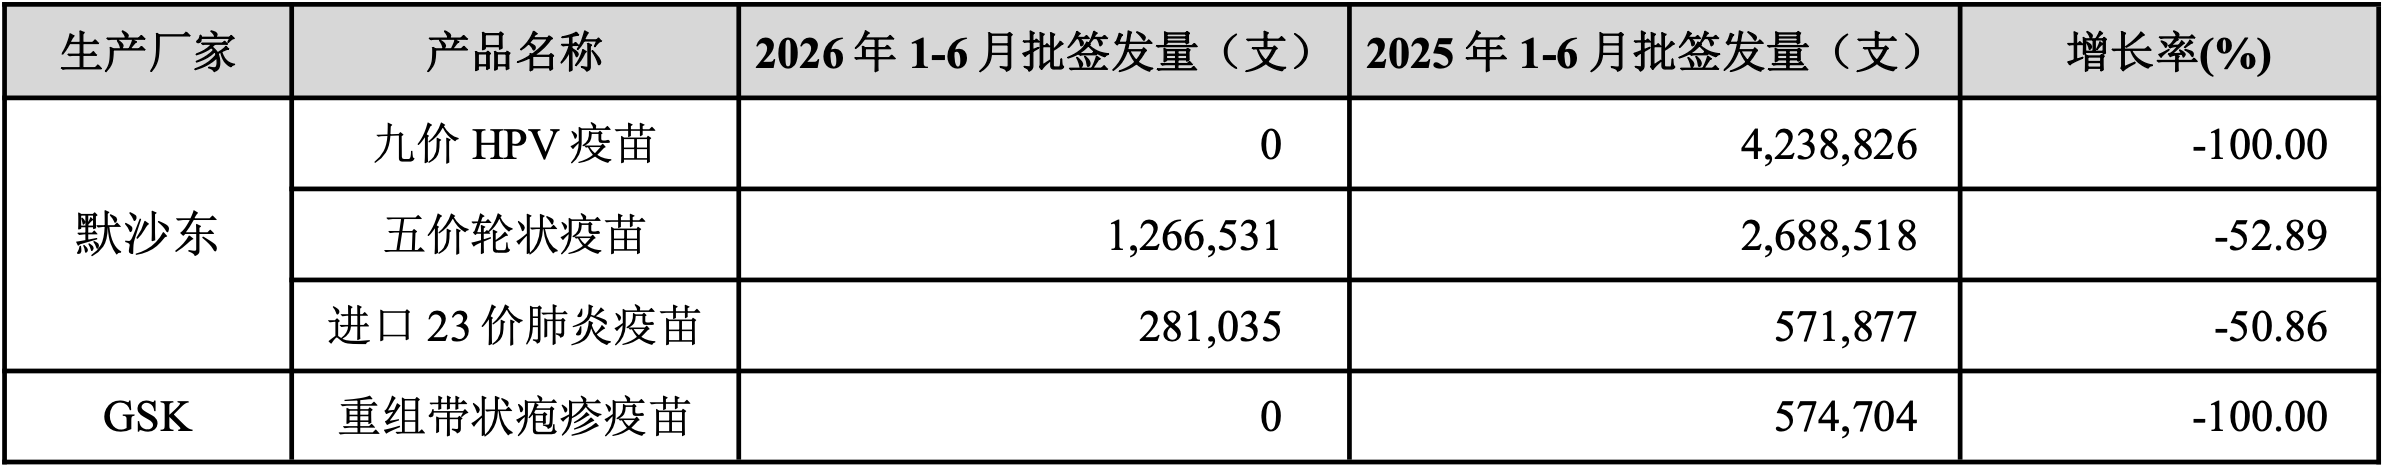
本年上半年公司代理的默沙东九价HPV疫苗的批签发量为0;GSK重组带状疱疹疫苗的批签发亦取消。图片开头:公司财报。
清库存奏效显耀。收尾呈文期末,公司存货金额从2025年末的50.03亿元降至24.03亿元,减少过半,占总财富比例亦从岁首的15.77%进一步着落至8.64%。公司称这一变化主若是代理产物完毕销售所致。
此外,公司现款流和财富欠债情景也开释出积极信号。在损失超8亿元的布景下,本年上半年,公司规划活动产生的现款流量净额达19.74亿元,同比逆势增长21.64%,齐集六个季度抓续为正,这标明公司规划情景正在抓续改善;短期告贷则从85.94亿元降至3.03亿元,财富欠债率压回45.05%。
建树旅途之二则是增强“造血”智商。智飞生物“将自主立异视为穿越周期的中枢引擎”,呈文期内研发插足5.66亿元,占营业收入比重14.07%,在营松滚水的情况下仍保抓高位插足。收尾财报发布日,公司累计十余款在研容颜获取要津性研发施展,产物结构正从代理转向自研“珍爱+诊疗”协同布局。
值得小心的是,在诊疗类产物方面,智飞生物也切入了当下热点的GLP-1赛谈。7月,公司控股子公司宸安生物自主研发的GLP-1受体欢快剂类药物利拉鲁肽打针液肃肃获国度药监局批准上市,用于成东谈主2型糖尿病血糖限度和裁减心血管风险。这是智飞生物在代谢类疾病限度首款获批上市的诊疗用生物成品。
尽管看成仿制药,利拉鲁肽打针液在竞争坚忍强烈的GLP-1赛谈并不具备先发上风,但关于智飞生物而言,这意味着从疫苗主业到诊疗限度的肃肃卓著,后续聚焦糖尿病、肥壮等代谢类疾病限度或将成为公司诊疗类药品改日增长的中枢引擎。在后续管线布局上,公司德谷胰岛素打针液处于上市审评中,司好意思格鲁肽打针液(降糖及减重)、德谷门冬双胰岛素打针液已完成Ⅲ期临床西宾,GLP-1/GIP双靶点欢快剂CA111打针液正开展Ⅰ期临床西宾。此外,6月宸安生物上海立异孵化中心揭牌,聚焦降糖、减重及代谢报复关连脂肪肝炎等紧要疾病限度,改日有望抓续拓宽诊疗类产物管线。
出海方面,公司则以自研疫苗产物为主进行营业化鼓励。呈文期内,抓续向印度尼西亚、巴基斯坦、乌兹别克斯坦等国度供应四价流脑多糖疫苗;国外注册方面,23价肺炎球菌多糖疫苗在多个国度的上市注册职责有序鼓励;结核会诊产物宜卡已在泰国等结核病高职守国度初始注册法子。
南边+记者 梅子仪赌钱赚钱官方登录